Isiklik vara tähendab Sinu asju: mööbel, elektroonika, riided, sporditarbed, muusikainstrumendid, töö- ja hobivahendid ning sageli ka kaasaskantavaid esemeid (telefon, sülearvuti, fotoaparaat, jalgratas). Hea kindlustusleping aitab Sul taoliste esemete juhuslike ja ootamatute kahjude korral rahaliselt taastuda – nii kodus kui laienduse olemasolu korral ka kodust väljaspool. Soovid kindlustada koos armsa koduga oma isikliku vara?

Mis kuulub isikliku vara alla ja mis mitte?
Tavaliselt käivad isikliku vara alla:
- Mööbel ja sisustus: diivan, lauad, toolid, riiulid, valgustid.
- Elektroonika ja kodutehnika: teler, arvuti, konsool, kõlarid, robot-tolmuimeja.
- Riided, jalanõud, voodipesu, väiksem kodutehnika ja köögitarbed.
- Spordi- ja hobivarustus: jalgratas, suusad, uisud, muusikariistad, fototehnika.
- Kaasaskantav vara (kui lepingus on nii sätestatud): telefonid, sülearvutid, kaamerad, nutikellad jms ka kodust väljaspool.
Ei kuulu tavaliselt isikliku vara alla:
- Konstruktsioonid ja siseviimistlus: põrandakate, uksed, aknad, seinaviimistlus – need on hoone/korteri osa.
- Mööbel ja tehnika: mõnel seltsil püsivalt integreeritud mööbel koos tehnikaga, teisel ainult köögimööbel ilma tehnikata.
Järeldus: Kui kahjustub ese, on tegemist isikliku varaga; kui kahjustub kodu ise (nt parkett), on teemaks hoone/korteri kaitse.
Milliseid riske isikliku vara kaitse tavaliselt hõlmab?
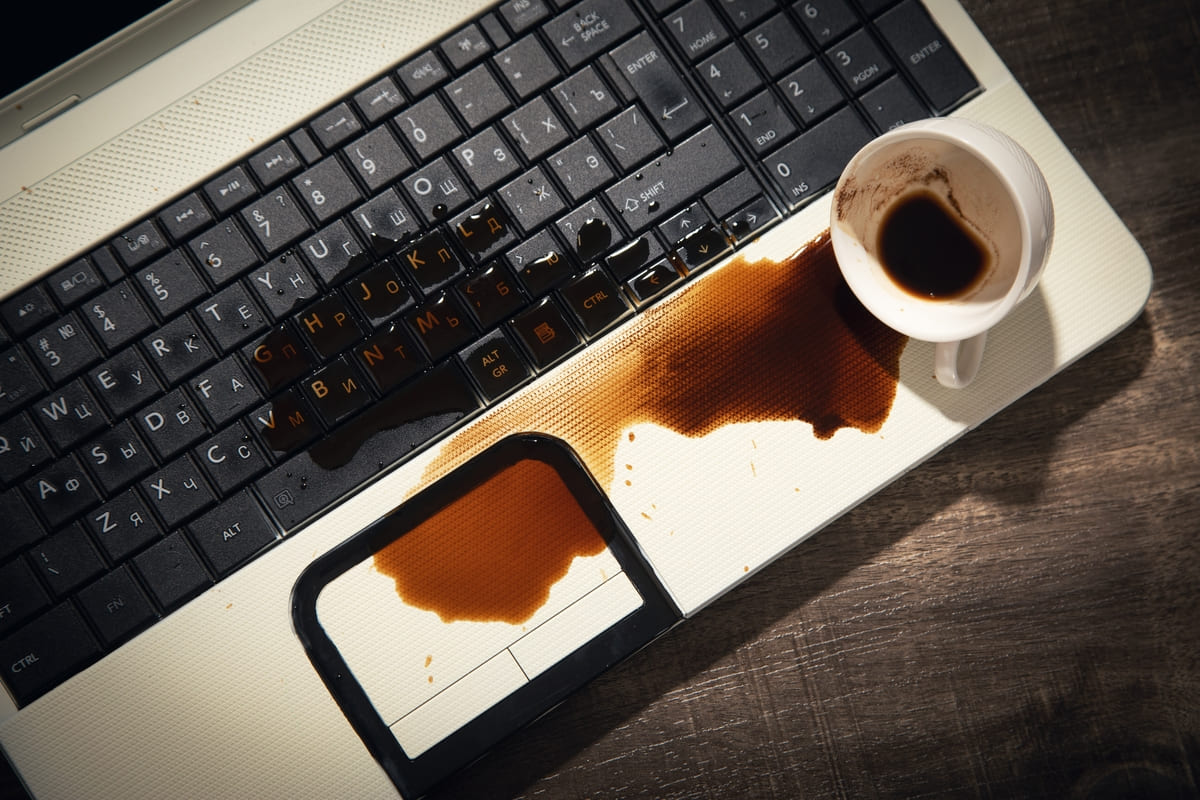
- Juhuslik ja ootamatu purunemine: nt teler kukub seinalt alla, mingi objekt lööb ekraani katki, ajad kohvi sülearvutile ümber.
- Vesi ja niiskus esemetele: nt pesumasin lekkis ja rikkus ära Sinu vaiba ning kapid.
- Vargus ja rööv: kodus või (laienduste korral ka väljaspool kodu – tavaliselt koos turvanõuete ja tõendamisreeglitega.
- Ülepinge ja elektririke esemele: läbipõlenud toiteplokid või emaplaadid.
- Vandalism (kui leping seda hõlmab) – esemete tahtlik rikkumine kolmandate isikute poolt.
Täpne kaitsete loetelu, tingimused ja erandid on kirjas Sinu lepingus. Kui vajad abi, küsi meie käest üle, millised riskid on elementaarsed ja millised kuuluvad laienduste alla.
Kaasaskantav vara: millal laieneb kaitse kodust väljapoole?
Kaasaskantav vara on tänapäeval oluline: telefon, sülearvuti, tahvel, kaamera, jalgratas, spordivarustus. Vaata lepingust:
- Kas kaitse kehtib väljaspool kodu? (jalutuskäigul, kohvikus, trennis, reisil).
- Millise limiidiga? Sageli on kaasaskantaval varal eraldi alampiir (nt 1000–3000 € eseme kohta või kindel kogusumma aastas).
- Turvanõuete teema: jalgrattal lukustus; sõidukist varastamise tingimused; avalikus ruumis valveta jäetud koti juhtumid.
Kuidas valida sobivad kindlustussummad?
- Tee nimekiri ja pildista oma vara üles. Võta 30-60 minutit, tee fotod olulisematest esemetest, säilita arved ja seerianumbrid. See lihtsustab hilisemat tõendamist.
- Hinda kogusummat realistlikult. Mööbel + elektroonika + riided + spordivarustus + hobivarustus.
- Too eraldi välja kallimad esemed (nt peegelkaamera, muusikariist, eriline jalgratas).
- Väldi ala- ja ülehindamist. Kui kindlustussumma on oluliselt madalam tegelikust väärtusest, võid saada kahju korral vähem hüvitist. Kui oled oma asjad ülekindlustanud, maksad kindlustust rohkem, kui seda tegelikult vaja oleks.
- Uuenda kindlustussummasid kord aastas – asju tuleb juurde ja hinnad muutuvad.
Elulised näited
Näide 1: Sülearvutile kohvi peale
Kohvitass läheb ümber ja voolab Su arvutile. Kui Sinu leping sisaldab juhusliku purunemise kaitset, hüvitatakse remont või asendus. Remondi või asenduse summast lahutatakse veel Sinu omavastutuse summa.
Näide 2: Jalgratas kaob lukustatud trepikojast
Kaitse kehtib, kui olid täidetud turvanõuded (lukustus, raskendatud ligipääs) ja lepingus on jalgratta vargus kaetud vastava limiidi ulatuses.
Näide 3: Autosalongist varastatakse fotoaparaat
Sõidukist varguse osas on lepingutes üldiselt ranged piirangud (ese ei tohi olla nähtaval, uksed peavad olema lukus jne). Ilma nende tingimuste täitmiseta võid jääda ilma hüvitiseta.
Näide 4: Ülepinge rikub teleri
Elektririke põletab läbi teleri toiteploki. Kui ülepinge on lepingus sees, saad hüvitist. Kui see on välistatud, jääb kahju Sulle.
Mida õnnetuse korral teha?
- Ohutus ja kahjude suurenemise vältimine. Lülita vajadusel vool välja või keera kraan kinni, kasuta tulekustutit või tõsta märjad esemed kõrgemale kuivama – ühesõnaga piira igati kahju levikut ja taga kõigi ohutus.
- Dokumenteeri sündmus kohe ohutuse tagamise järel: tee fotod/videod enne koristamist, pildista üles nii seerianumbrid kui ostutõendid.
- Esita kahjuteade mõistliku aja jooksul vastavalt lepingu juhistele.
- Säilita kahjustunud ese kuni edasiste juhisteni – ära viska enne midagi minema, kui see on üle vaadatud.
- Koosta nimekiri kahjustunud esemetest ja nende väärtusest; vajadusel küsi paranduspakkumisi.
Levinud välistused ja kitsendused
- Kulumine, vananemine, hooldamata jätmine – ei ole juhuslik sündmus.
- Hooletus (nt järelevalveta jäetud kott avalikus ruumis, lukustamata jalgratas) – sageli välistus.
- Tõendite puudumine (fotod, arved, seerianumbrid) – raske tõendada sündmust ja väärtust.
- Töövahendina kasutatav ese, kui leping katab vaid eraotstarbe.
- Nimetamata erivara (ehted, kunst), kui nende väärtus ületab üldlimiidi ja nad pole eraldi loetletud.
- Ülepinge või vedelikukahju, kui need on lepingu tingimustes välistatud või nõuavad eraldi laiendust.
Lühike meelespea
- Lisa kodukindlustusele isikliku vara kaitse ja vali piisav limiit.
- Too nimekirjas välja erivara (ehted, kunst, kallis fototehnika).
- Hoia tõendeid alles (soovitavalt pilves): arved, seerianumbrid, fotod.
- Kontrolli ülepinge- ja vedelikukaitset elektroonikale.
- Uuenda kindlustussummasid kord aastas.
Hästi valitud kindlustusleping tagab, et ükski purunenud ekraan, kaduma läinud fotoaparaat või rikkis toiteplokk ei kahjusta omakorda Sinu rahakotti.