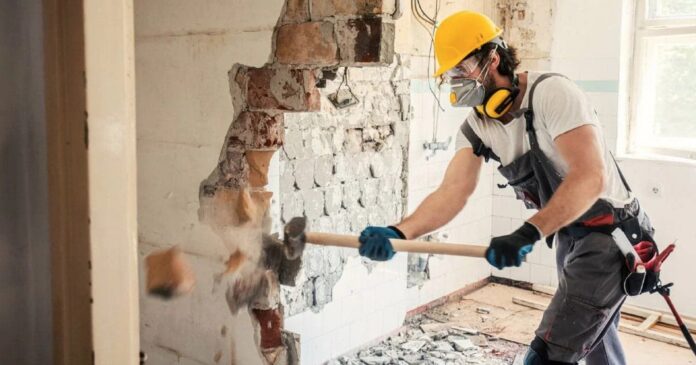
Remont muudab ajutiselt nii kodu kasutust kui ka kahjuriske. Lahtine katus, eemaldatud torustik, ehitustolm, rohkelt elektriseadmeid, kuumust tootvad masinad ja paljude inimeste ligipääs võivad muuta tavapärase kodukindlustuse hindamist. Kindlustusestis saad võrrelda kuni 6 seltsi kodukindlustuse pakkumisi ning valida kaitse, mis sobib nii tänase kodu kui ka kavandatavate töödega.

Millal tuleb remondist teada anda?
Kindlustusandjaga tasub enne tööde algust ühendust võtta, kui remont muudab oluliselt hoone konstruktsiooni, kasutusviisi või riski. Iga seina värvimisest või põrandaliistu vahetusest ei ole reeglina vaja eraldi teatada.
Teavitamist võivad vajada näiteks:
- kandekonstruktsioonide muutmine
- katuse vahetamine või hoone ajutiselt ilmastikule avamine
- vee-, kanalisatsiooni-, kütte- või elektrisüsteemi ulatuslik ümberehitus
- kamina, ahju, korstna või muu kütteseadme paigaldamine
- eluruumi juurdeehitus või abihoone rajamine
- pikem periood, mil kodu ei ole elamiseks valmis või jääb tühjaks
- ruumide kasutuse muutmine, näiteks eluruumi kasutamine ettevõtluseks
Lepingus võib olla kohustus teatada riski suurenemisest. Kui olulisest muudatusest jääb teatamata ja see mõjutab kahju tekkimist või suurust, võidakse hüvitist vähendada. Kõige kindlam on kirjeldada tööde sisu, kestust, tegijat ja seda, kas kodus elatakse remondi ajal edasi, ning küsida vastus kirjalikult.
Enne alustamist kontrolli kooskõlastusi
Enne suuremat remonti kontrolli, kas vaja on ehitusteatist, ehitusprojekti, korteriühistu nõusolekut, kaasomanike otsust või muud kooskõlastust. Kindlustus ei muuda omavolilist ehitust nõuetekohaseks.
Korteris ei kuulu kõik nähtav korteriomanikule. Püstikud, kandeseinad, fassaad, katus ja ühised tehnosüsteemid võivad olla kaasomandis. Nende muutmine üksnes oma otsusel võib lisaks kahjuriskile kaasa tuua ka vaidluse ühistu ja naabritega.
Säilita:
- projektid ja kooskõlastused
- töövõtulepingud ning hinnapakkumised
- materjalide ja seadmete arved
- tööde üleandmise aktid
- elektri-, gaasi- ja küttesüsteemi kontrollidokumendid
- fotod varjatud töödest enne konstruktsioonide sulgemist
Dokumendid aitavad hiljem näidata, mida tehti, kes töö tegi ning milliseid materjale kasutati.
Kes vastutab töö käigus tekkinud kahju eest?
Kui töövõtja lõhub toru, tekitab tulekahju või kahjustab naabri korterit, võib vastutus lasuda töövõtjal. Praktikas tasub siiski juba enne töö algust kontrollida, kas ettevõttel on kehtiv vastutuskindlustus ja kas selle kindlustussumma vastab töö mahule.
Küsi töövõtjalt:
- ettevõtte nimi ja registrikood
- kirjalik töövõtuleping
- vastutuskindlustuse tõend
- vajaduse korral pädevust tõendavad dokumendid
- tööde ja materjalide garantiitingimused
Oma kodukindlustus võib aidata kiiremini taastamist korraldada, kuid kindlustusandjal võib hiljem tekkida õigus nõuda väljamakstud summa kahju põhjustajalt tagasi. See ei vabasta omanikku kohustusest valida tööks sobiva pädevusega tegija ja hoida töökoht ohutu.
Kui remonti tehakse sõprade abiga või täiesti omal käel, ei pruugi olla professionaalset töövõtjat, kellelt kahju tagasi nõuda. See suurendab vajadust töö etapid, pädevus ja kindlustuskaitse enne läbi mõelda.
Tööviga ja selle tagajärg ei ole sama asi
Kodukindlustus ei ole remondigarantii. Puudulikult paigaldatud hüdroisolatsiooni, viltust seina või valesti ühendatud seadet ei pruugita kindlustuse arvel parandada. Need on tavaliselt töövõtja vastutuse või garantii küsimused.
Samas võib vigase töö tagajärjel tekkida eraldi ootamatu kahju. Kui halvasti ühendatud veetoru puruneb ja rikub põranda ning mööbli, võidakse tagajärje kahju sõltuvalt lepingust hüvitada, kuigi vigase ühenduse parandamine ise jääb kaitse alt välja.
Kahju korral püütakse seetõttu selgitada:
- mis oli kahju vahetu põhjus
- milline osa oli algne puudus
- milline vara sai puuduse tõttu täiendavalt kahjustada
- kas tööd tehti nõuetekohaselt ja pädeva tegija poolt
- kas omanik teadis probleemist ning piiras kahju
Lahtine katus ja lõpetamata välispiirded
Katuse või akende vahetamise ajal on hoone tavapärasest haavatavam. Kui konstruktsioon jäetakse ööseks või tormi eel avatuks, ei pruugi vihma- või tuulekahju olla käsitletav tavapärase ootamatu sündmusena.
Tööplaanis peaks olema:
- ilmastikukindel ajutine kate
- katte turvaline kinnitamine
- vee ärajuhtimine hoonest eemale
- igapäevane kontroll pärast töö lõppu
- tegutsemisplaan tugeva tuule või saju puhuks
- vastutav inimene, kes saab vajaduse korral kiiresti kohale tulla
Ajutine kile ei pruugi olla piisav lahendus suure või pikaajalise töö jaoks. Sobiv kaitse tuleb valida hoone, aastaaja ja ilmaprognoosi järgi.
Kuumust tekitavad tööd ja tuleohutus
Keevitamine, ketaslõikuriga töötamine, bituumenkatte kuumutamine ja muu sädemete või leegiga töö suurendab tuleohtu. Selliste tööde puhul tuleb järgida tuleohutusnõudeid ning kasutada vajaliku väljaõppega tegijat.
Töökoht tuleks puhastada süttivast materjalist, hoida käepärast sobiv kustutusvahend ja korraldada järelvalve ka pärast töö lõppu. Suitsuandurite ajutine kinnikatmine ehitustolmu pärast ei tohi tähendada, et kodu jääb pikaks ajaks toimiva tulekahjuhoiatuseta.
Kui remont puudutab elektripaigaldist, gaasiseadet, korstnat või küttesüsteemi, kasuta vastava pädevusega spetsialisti. Valmis töö kohta küsi vajalikud aktid ja mõõtetulemused.
Ehitusmaterjalid, tööriistad ja ajutine ladustamine
Kallid materjalid võivad saabuda objektile enne paigaldamist. Koduse vara kaitse ei pruugi automaatselt hõlmata kõiki ehitusmaterjale või töövõtjale kuuluvaid tööriistu.
Kontrolli enne suurema tarne tellimist:
- kas paigaldamata materjal kuulub kindlustatud vara hulka
- millises hoones või hoiukohas kaitse kehtib
- kas varguse korral peab olema sissemurdmise jälg
- kas õues või lukustamata trepikojas hoitud vara on kaetud
- kelle kindlustus katab töövõtja tööriistu
Materjale ei tasu ladustada evakuatsiooniteele, kütteseadme lähedale ega viisil, mis koormab konstruktsiooni üle. Vee- ja niiskustundlik materjal vajab kuiva, ventileeritud hoiukohta.
Kui kodus elatakse remondi ajal
Ehitustsoon ja eluruum võiksid olla võimalikult selgelt eraldatud. Tolm võib kahjustada elektroonikat ja ventilatsioonisüsteemi, lahtised juhtmed ning tööriistad suurendavad õnnetusohtu ja ajutiselt eemaldatud uks või aken varguseriski.
Praktilised sammud on:
- tõsta väärtuslik vara lukustatud ja tolmuvabasse ruumi
- märgista ning sulge ohtlik tööala
- ära jäta võtmeid või läbipääsukoode vabalt kättesaadavaks
- kata suitsuandur töö ajaks ainult vajaduse korral ja ava see esimesel võimalusel
- sulge tööpäeva lõpus vesi, elekter või gaas seal, kus töö seda nõuab
- tee iga päeva lõpus kiire tule- ja veekahju kontroll
Kui remont muudab kodu ajutiselt elamiskõlbmatuks, ära eelda, et kindlustus maksab vabatahtlikult valitud ajutise elukoha eest. Ajutise elukoha kulu on tavaliselt seotud kindlustusjuhtumiga, mitte planeeritud remondiga.
Pärast remonti uuenda kindlustusandmeid
Renoveerimine võib suurendada kodu taastamisväärtust ja koduse vara koguväärtust. Juurdeehitus, uus saun, päikesepaneelid, maaküte või kallis köögitehnika ei pruugi vana lepingu kirjelduses kajastuda.
Pärast tööde lõppu vaata üle:
- hoone pindala ja kasutusviis
- abihooned ning rajatised
- tehnosüsteemid ja kütteliik
- koduse vara kindlustussumma või hüvitispiirid
- vastutuskindlustuse summa
- valvesüsteemid ja muud turvameetmed
Teavita kindlustusandjat olulistest muudatustest ja säilita valminud töö dokumentatsioon. Kindlustusestis saad kuni 6 seltsi pakkumisi võrreldes hinnata, kas olemasolev kaitse vastab renoveeritud kodu tegelikule väärtusele ja kasutusele.