Pikaajaliselt väljaüüritava korteri või maja kindlustus kaitseb kinnisvara, eluruumi jäetud sisustust ja omaniku vastutust. Väljaüüritava eluruumi kindlustus võib aidata ka kindlustusjuhtumi tõttu katkenud üüritulu korral. Üürnik elab seal iga päev, kuid hoone seisukord ja Su isiklik vara jäävad endiselt Sinu vastutada. Võrdle väljaüüritava eluruumi kodukindlustuse pakkumisi ja vali lahendus, mis arvestab tegeliku kasutusviisiga.

Üürile antud kodu tuleb lepingus ka üürikoduna nimetada
Pikaajaline rent erineb omaniku enda kodust. Eluruumi kasutab teine inimene või leibkond mitme kuu või aasta vältel. Selts peab seda pakkumist tehes teadma. Kirjelda:
- kas välja üüritakse korter, terve maja või osa majast
- kas eluruum antakse ühe leibkonna kasutusse või jagatakse tubade kaupa
- millised ruumid jäävad omaniku kasutusse
- millised abihooned ja rajatised on üürniku kasutada
- milline mööbel ning tehnika jääb eluruumi
- kas üüripinnal on lisaks elamisele muu kasutus
Mitme väljaüüritava eluruumi korral märgi kõik aadressid ja kasutusviisid. Üks leping ei muuda teist korterit automaatselt kindlustatuks, isegi kui võtmed ripuvad samas kapis.
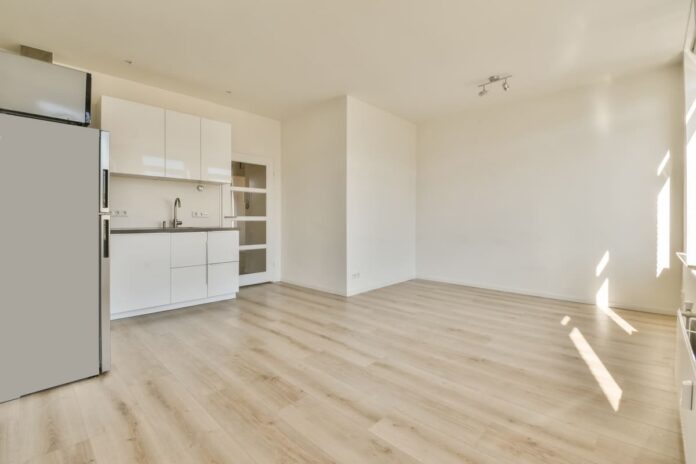
Omaniku vara algab põrandast ja lõpeb kohvimasinaga
Korteri puhul võib omaniku kaitse keskenduda siseviimistlusele, püsivale sisustusele ja tema vastutusel olevatele hooneosadele. Maja puhul lisanduvad kogu hoone, tehnosüsteemid ning valitud ulatuses abihooned ja rajatised.
Üürniku kasutusse võivad jääda köögimööbel, garderoobid, sanitaartehnika, valgustid ja kodutehnika. Möbleeritud kodus lisanduvad voodid, diivanid, lauad, toolid ning väiksemad kodumasinad.
Koduse vara kindlustussumma vali kogu omaniku jäetud sisustuse asendamise väärtuse järgi. Tee esemete nimekiri ning lisa fotod. Väärtuslikuma tehnika või mööbli puhul kontrolli ühe eseme hüvitispiiri.
Korteriühistuga majas erista ühistu hoonekindlustus ja Sinu leping. Ühistu kaitse võib hõlmata konstruktsioone ning ühiseid tehnosüsteeme. Korteri siseviimistlus, omaniku sisustus, vastutus ja üüritulu vajavad eraldi hindamist.
Üleandmisaktile lisa neutraalne foto ajast, mil kõik on korras
Hea üleandmisakt kirjeldab ruume, mööblit, tehnikat, võtmeid ja näite. Fotod lisavad seisukorrale selge tõendi. See aitab hiljem eristada varasemat kahjustust, tavapärast kasutusjälge ja üüriperioodil tekkinud uut kahju. Lisa akti:
- ruumide ja pindade seisukord
- omaniku mööbel ning tehnika
- seadmete mudelid ja nähtavad vead
- võtmete, pultide ja teiste läbipääsuvahendite arv
- vee- ja elektrinäidud
- suitsu- ning vingugaasiandurite olemasolu
- kuupäevaga fotod
Akt ei asenda kindlustust ega üürilepingut. See loob mõlemale poolele ühise lähtepunkti ja vähendab vaidlust selle üle, millal mõra aknaklaasile tekkis.
Kahju või kulumine?
Pika kasutusaja jooksul kuluvad põrandad, seinad, mööbel ja kodutehnika. Tavapärane kulumine on eluruumi kasutamise osa. Ootamatu veeavarii, tulekahju või purunenud ese võib olla kindlustusjuhtum. Hooletus ja tahtlik kahjustamine võivad olla tingimustes käsitletud erinevalt. Vaata lepingust:
- kas üürniku tekitatud kahju on kaitstud
- millisele hooneosale ja sisustusele kaitse laieneb
- kuidas käsitletakse hooletust
- millised tahtlikud kahjustused on välistatud
- mida loetakse tavapäraseks kulumiseks
- milline on omavastutus ja hüvitispiir
Kindlustuse ülesanne on aidata lepingus kirjeldatud ootamatu kahju korral. Kodukindlustus ei ole remondifond tavapäraste kasutusjälgede kaotamiseks. Regulaarne ülevaatus ja dokumenteerimine aitavad sündmusi eristada.
Üürikodu kahjud omaniku vaates
Kinnisvara seisukord põhjustab kahju
Lahtine trepiaste, katuselt langenud lumi või hooldamata hooneosa vigastab üürnikku või kahjustab tema vara. Vaata kinnisvaraomaniku vastutuskaitse hüvitispiiri ja omavastutust. Maja puhul kontrolli regulaarselt treppe, katust, küttesüsteemi ja ohtlikke puid.
Vesi jõuab omaniku köögist naabriteni
Pesumasina ühendus puruneb või toru lekib. Kahjustada saavad põrand, köögimööbel, üürniku vara ja naaberkorter. Omaniku lepingus loevad hooneosa, sisustuse ja kinnisvaraomaniku vastutuse kaitse. Üürniku enda vara vajab tema lepingut.
Omaniku tehnika kaob
Murdvarguse korral viiakse eluruumist ära omaniku televiisor või muu tehnika. Vaata lukunõudeid, varguse kaitset, esemete hüvitispiire ja vajalikke tõendeid.
Omaniku ja üürniku kindlustused täidavad eri ülesandeid
Omaniku leping kaitseb tema kinnisvara, sisustust ja vastutust valitud ulatuses. Üürniku leping saab kaitsta üürniku enda vara, ajutise elukoha kulusid ning tema vastutust omaniku või naabrite ees.
Soovita üürnikul oma vajadused läbi mõelda, kuid ära eelda, et tema leping asendab Sinu kaitse. Samuti ei pruugi omaniku leping katta üürniku arvutit, riideid ega jalgratast.
Üürilepingus saab kokku leppida kahjust teatamise korra ja kindlustusega seotud ootused. Selge kokkulepe aitab kiiresti tegutseda, kui avarii juhtub õhtul või nädalavahetusel.
Kui remont peatab ka üürimakse
Suure vee-, tule- või muu varakahju järel võib eluruum olla remondi ajal elamiskõlbmatu. Üüritulu kaotuse lisakaitse võib hüvitada lepingus nimetatud kindlustusjuhtumist põhjustatud tulukaotuse. Vaata pakkumisest:
- millised juhtumid kaitse käivitavad
- kui pikk on hüvitamise periood
- milline on hüvitispiir
- millise dokumendi alusel tulu arvutatakse
- millal hüvitamine algab ja lõpeb
Hoia alles kehtiv üürileping ja laekumiste andmed. Need aitavad näidata tavapärase üüritulu suurust. Kaitse ei kata üldist vakantsust või olukorda, kus uut üürnikku lihtsalt ei leita.
Omaniku hoolsuskohustus ei kolinud koos Sinuga välja
Üürnik vastutab eluruumi igapäevase heaperemeheliku kasutamise eest kokkulepitud ulatuses, kuid omanik peab jälgima hoone ja püsisüsteemide seisukorda. Korralda ligipääs hoolduseks ning lepi ette kokku, kuidas rikkest teatatakse. Enne eluaseme üürnikule üleandmist:
- kontrolli suitsu- ja vingugaasiandureid
- vaata üle elektrisüsteem ning veevoolikud
- hoolda küttesüsteemi ja küttekoldeid
- kontrolli lukke, aknaid ja rõdupiirdeid
- koosta üleandmisakt ning fotod
- anna üürnikule avariikontaktid
- selgita peakraani ja elektrikilbi asukohta
Väike juhend võib piirata suurt kahju. Üürnik ei pea teadma maja torustiku elulugu, kuid peakraani leidmine võiks õnnestuda enne, kui vesi elutoa parketini jõuab.
Millal lepingut muuta?
Teata seltsile, kui üürimise viis muutub. Oluline võib olla üürimine tubade kaupa, lühirendile üleminek, eluruumi osaline ärikasutus, pikem tühjalt seismine või uute abihoonete andmine üürniku kasutusse.
Uuenda vara väärtust pärast mööbli ja tehnika lisamist. Maja puhul märgi uus saun, garaaž, laadimisjaam, päikesepaneelid või muu oluline rajatis. Korteri puhul vaata lepingu andmed üle pärast põhjalikku remonti.
Korduma kippuvad küsimused väljaüüritava eluruumi kohta
Kas üürniku kindlustusest piisab omanikule?
Üürniku leping keskendub tavaliselt tema varale ja vastutusele. Omaniku kinnisvara, sisustus, kinnisvaraomaniku vastutus ning üüritulu vajavad omaniku vajadustest lähtuvat kaitset.
Kas iga üürniku tekitatud kahjustus hüvitatakse?
Kaitse sõltub juhtumist ja tingimustest. Ootamatu kahju, hooletus, tahtlik kahjustamine ning tavapärane kulumine võivad olla erinevalt käsitletud. Kontrolli kaitse ulatust, välistusi ja omavastutust.
Kas möbleerimata korteris on koduse vara kaitset vaja?
Ka möbleerimata korterisse võivad jääda omanikule kuuluvad valgustid, kodutehnika või muu lahtine vara. Püsiv köögimööbel ja garderoob võivad kuuluda hooneosa kaitse alla. Vaata vara tegelikku koosseisu.
Millal saab hüvitist saamata jäänud üüri eest?
Üüritulu kaotuse kaitse võib rakenduda lepingus nimetatud kindlustusjuhtumi tõttu, kui eluruumi ei saa remondi ajal välja üürida. Kontrolli perioodi, piiri ja tulu tõendamise nõudeid.
Väljaüüritava eluruumi hea kindlustus hoiab omaniku vara, vastutuse ja rahavoo samas vaates, kuid jätab üürniku isikliku vara tema enda kaitsta. Kindlustusesti abil saad võrrelda kuni 6 seltsi pakkumisi ning valida korteri või maja tegelikule kasutusele sobiva lepingu.