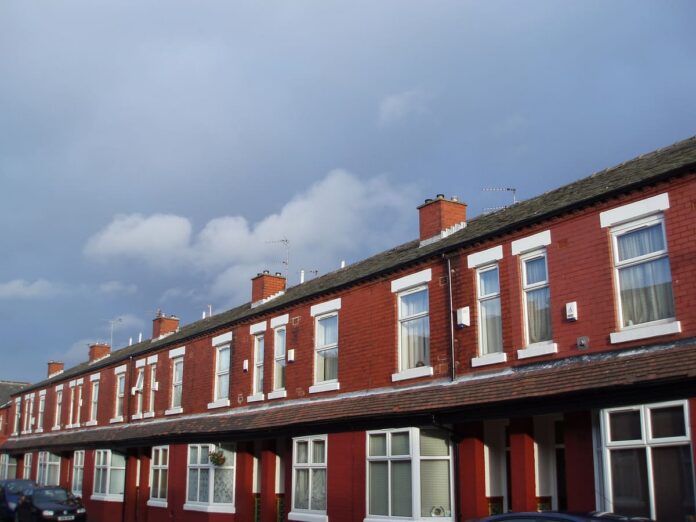
Kodukindlustus ridaelamus: kuidas kaitsta ühises hoones oma osa
Ridaelamu kindlustus peab ühendama Sinu boksi siseviimistluse ja vara kogu hoonerea ühiste konstruktsioonidega. Oma terrass ja välisuks loovad eramaja tunde, kuid tuli, vesi ja torm liiguvad bokside vahel palju vabamalt kui naabrid tavaliselt sooviksid.
Võrdle ridaelamuboksi kodukindlustuse pakkumisi ning leia kaitse, mis sobib Sinu boksi omandivormi ja kogu hoone korraldusega.

Alusta küsimusest, kes kindlustab katuse
Ridaelamu võib olla kindlustatud ühe ühise lepinguga või iga omanik võib sõlmida lepingu oma boksile. Esimesel juhul pead teadma, millised Sinu kodu osad jäävad ühise kaitse alt välja. Teisel juhul on vaja veenduda, et eraldi lepingud katavad ka ühised konstruktsioonid terviklikult.
Küsi ühistult või teistelt omanikelt kirjalik ülevaade hoonekindlustuse ulatusest. Uuri katuse, fassaadi, vundamendi, kandvate seinte ja põhivõrkude kaitset. Vaata ka omavastutuse määra ning seda, kes korraldab kogu rida puudutava kahju taastamise.
Pakkumist küsides märgi:
- boksi omandivorm, pindala ja korruste arv
- ühised konstruktsioonid ja tehnosüsteemid
- Sinu siseviimistlus ning püsiv sisustus
- terrass, kuur, varikatus, piirdeaed ja hooviala
- garaažis või panipaigas hoitav vara
- laadimisjaam, kümblustünn, väliköök või muu erilahendus
Ridaelamu kõige suurem risk on ahelreaktsioon
Ridaelamus võib ühe boksi juhtum mõjutada mitut kodu. Seetõttu tasub vaadata riskidest esimesena nende levikut, mitte ainult alguspunkti.
Tuli liigub läbi katuse ja seinte
Põleng saab alguse ühe boksi köögist või saunast. Suits jõuab pööningule, tuli kahjustab ühist katust ja kustutusvesi naaberboksi. Vaata, kuidas on kaitstud ühised konstruktsioonid, Sinu siseviimistlus, kodune vara ja ajutise elukoha kulud.
Vesi leiab tee kõrvalboksi
Torustiku leke või rikkis kodumasin kahjustab Sinu põrandat ning liigub konstruktsiooni kaudu naabrini. Kontrolli veekahju, lekke otsimise ja konstruktsioonide avamise kulusid. Vastutuskaitse peab arvestama ka teistele omanikele tekkinud kahjuga.
Torm avab ühise katuse
Tuul kahjustab katusekatet ühe boksi kohal, vihm aga jõuab mitmesse eluruumi. Vaata tormi määratlust, tormijärgse sademekahju kaitset ja ajutise katte korraldamist. Ühise katuse puhul on tähtis, et taastamine ei jääks lepingute vahele.
Tehnosüsteemi rike peatab rohkem kui ühe kodu
Ühine küte, veevarustus või muu põhivõrk võib teenindada kogu hoonerida. Selgita välja, kelle lepingus süsteem asub, kas sisemine rike on kaitstud ja kuidas hüvitatakse rikkest tekkinud varakahju.
Kui küsimusi on terve kuuritäis
Ridaelamuboksi juurde võib kuuluda terrass, aiamaa, kuur, varikatus või piirdeaed. Kas objektid on Sinu omandis, kaasomandis või antud ainukasutusse? See mõjutab, kuidas seda lepingus kirjeldatakse.
Klaasitud terrass, väliköök, kümblustünn, laadimisseade ja suurem varjualune tasub eraldi nimetada. Pärast rajatise lisamist uuenda lepingut ka siis, kui ehitustöö maht tundus üsna tagasihoidlik. Kindlustuse jaoks loeb valminud objekt, mitte see, mitu korda tuli ehituspoes käia.
Hoovialal mõtle ka vastutusele. Grillist alguse saanud tuli, lahti pääsenud varikatus või naabri autole langenud oks võib tekitada kindlustusjuhtumi ja seega ka kahjunõude. Kinnisvaraomaniku vastutuskaitse aitab olukorras, kus Sina vastutad teise inimese kahju eest.
Kodune vara võib paikneda kolmel tasandil
Eluruumid, panipaik, garaaž ja kuur võivad kõik sisaldada Sulle kuuluvat vara. Mööbel ja tehnika on nähtaval. Jalgrattad, rehvid, tööriistad, aiaseadmed ning spordivarustus kipuvad kogunema ruumidesse, mida vara väärtuse arvutamisel esimesena ei meenutata.
Tee nimekiri ruumide kaupa. Kontrolli väärtuslikumate esemete ühe eseme piiri, panipaiga lukustusnõudeid ja kaitset väljaspool kodu. Kui boksis on sisseehitatud köök, garderoob, eritellimuslik trepp või muu püsiv lahendus, arvesta siseviimistluse kaitses selle taastamise tasemega.
Vastutussumma peab arvestama rohkem kui üht naabrit
Kortermajas mõeldakse sageli alumisele naabrile. Ridaelamus võib kahju levida külgedele, katuse kaudu või mööda ühiseid süsteeme. Üks juhtum võib puudutada mitut boksi ja hoone ühiseid osi.
Vastutuskaitse hüvitispiiri valides arvesta võimaliku ahelkahjuga. Vaata, kes on lepinguga kaitstud, milline on omavastutus ja kuidas käsitletakse kinnisvara valdaja vastutust.
Naabri enda kindlustuse olemasolu ei muuda Sinu vastutuskaitset tarbetuks. Seltsid võivad pärast hüvitamist hinnata, kes kahju eest vastutas. Selge kaitse aitab põhjendatud nõudega tõhusamalt tegeleda.
Ajutine kodu peab sobima kogu perele
Tule- või veekahju järel võib Sinu boks olla remondi ajal elamiskõlbmatu. Ajutise elukoha kaitse võib hüvitada kokkulepitud ulatuses asenduspinna, kolimise ja vara hoiustamise kulusid.
Vaata, kui pikaks ajaks kaitse kehtib ja milline on hüvitispiir. Ridaelamu taastamine võib sõltuda kogu hoonet puudutavatest töödest, mistõttu ei pruugi Sinu boksi remont alata kohe õnnetusjärgsest päevast.
Muudatused, millest tasub teada anda
Ridaelamuboks areneb koos perega. Terrass saab katuse, kuur ehitatakse suuremaks ja parkimiskoha kõrvale ilmub laadimisjaam. Teata suurematest ehitustest ning uuenda objekti andmeid. Kui Sul kodukindlustusest vastavat kaitset ei ole, saad laadimisjaama kindlustada ka kasko kaudu.
Anna teada ka kasutusviisi muutusest:
- boks antakse pikaajaliselt üürile
- kodu kasutatakse lühimajutuseks
- kodus hakatakse kliente vastu võtma
- osa ruume kohandatakse ettevõtluseks
- boks jääb pikemaks ajaks tühjaks
Iga muudatus ei tähenda automaatselt uut kindlustuslahendust, kuid selts saab hinnata tegelikku riski talle teada oleva info põhjal.
Seitse punkti enne lepingu valimist
- Kogu hoone kindlustamise korraldus on selge
- Sinu boksi siseviimistlus vastab tegelikule taastamistasemele
- Koduse vara summa sisaldab ka garaaži ja kuuri
- Ühiste tehnosüsteemide kaitse on kontrollitud
- Terrass ja muud rajatised on õigesti kirjeldatud
- Vastutuskaitse arvestab mitut võimalikku kannatanut
- Ajutise elukoha periood ja piir sobivad Sinu perele
Korduma kippuvad küsimused ridaelamu kindlustamise kohta
Kas ühistu hoonekindlustusest piisab?
See sõltub ühise lepingu ulatusest. Sinu siseviimistlus, kodune vara, vastutus ja ajutise elukoha kulud võivad vajada eraldi kaitset. Küsi ühise lepingu kokkuvõte ja võrdle seda oma vajadustega. Korteriühistu kindlustusest saad lugeda lähemalt siin.
Kas kuur ja terrass kuuluvad automaatselt boksi kindlustuse alla?
Kaitse sõltub omandist, kasutuskorrast, objekti suurusest ja seltsi tingimustest. Kirjelda rajatisi pakkumises eraldi ning kontrolli hüvitispiire.
Mida teha, kui naabri leping erineb minu omast?
Võrrelge ühiste konstruktsioonide ja süsteemide kirjeldusi. Oluline on, et kogu hoone kaitse moodustaks terviku ning kahju korral oleks teada, kes taastamist korraldab.
Kas laadimisjaam tuleb eraldi märkida?
Püsivalt paigaldatud laadimisseade võib kuuluda hoone tehnosüsteemide hulka, kuid tingimused erinevad. Too seade pakkumises välja ning kontrolli nii varakahju kui ka sisemise rikke kaitset.
Ridaelamu kindlustus on hästi valitud siis, kui Sinu boksi piirid on selged, kuid leping näeb ka kogu hoonerea ühiseid riske. Kindlustusesti abil saad võrrelda kuni 6 seltsi pakkumisi ja leida lahenduse, mis sobib Sinu kodu tegeliku ülesehitusega. Saad meie käest ka abi paluda, kui Sul pakkumiste võrdlemisel küsimusi tekib.